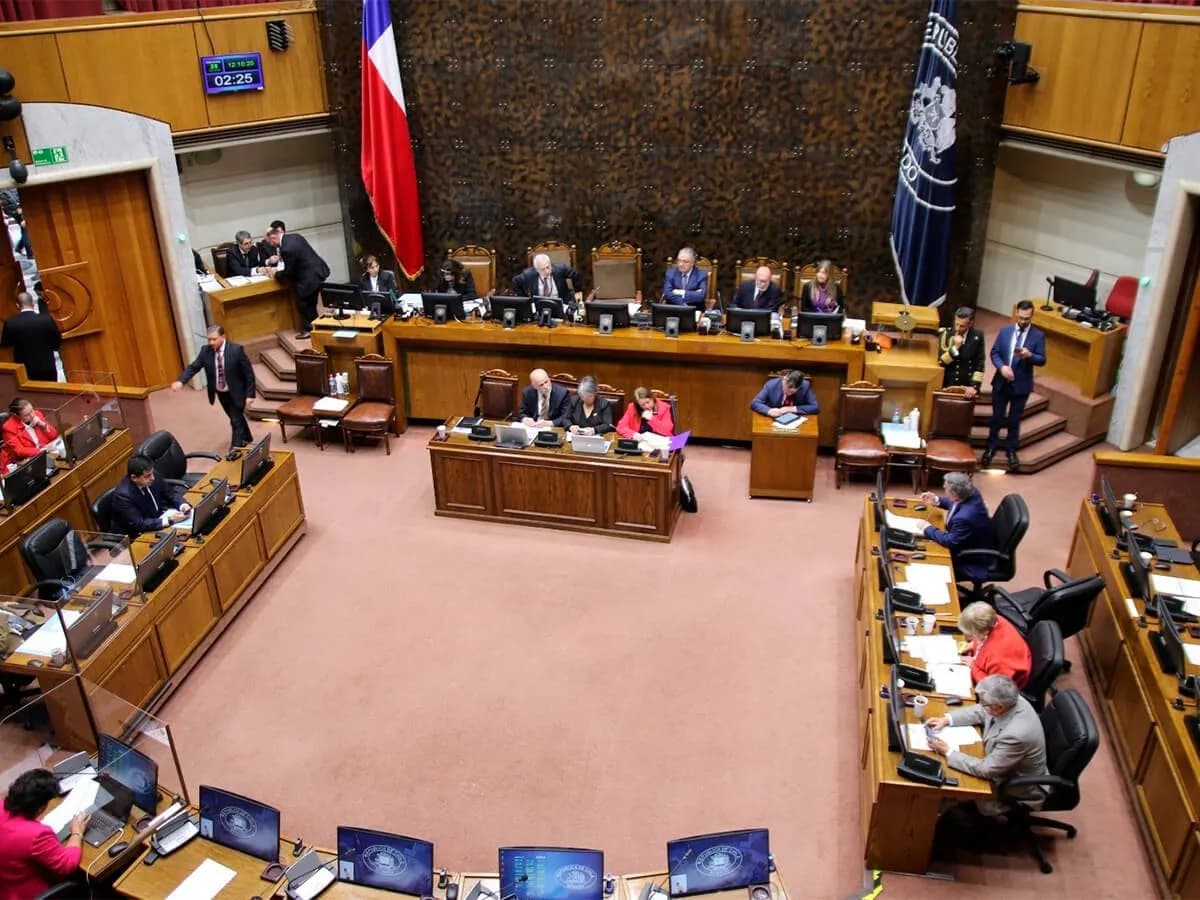
Con una votación de 28 a favor y 1 abstención, la Sala del Senado aprobó por amplia mayoría el proyecto que otorga un beneficio tributario excepcional para la compra de viviendas nuevas. Con este paso, la iniciativa ha sido encaminada para su posible conversión en ley.
Después de la votación, la subsecretaria de Hacienda, Heidi Berner, explicó que «se trata de un incentivo transitorio que permitirá reactivar la venta de viviendas nuevas con destino habitacional, entregando un beneficio a las familias de clase media que requieren optar a un crédito hipotecario. Además, es compatible con los subsidios que entrega el Minvu, con la garantía del Fogaes por hasta el 10% del valor de la garantía hipotecaria, y con el beneficio tributario de rebaja del gasto en intereses hipotecarios de la base imponible del Impuesto Global Complementario». Berner también destacó que el Gobierno está colaborando estrechamente con entidades bancarias, especialmente con BancoEstado, para difundir este beneficio entre quienes buscan obtener un crédito hipotecario.
El proyecto, presentado al Congreso el lunes 16 de octubre, propone un crédito tributario reembolsable para la adquisición de viviendas nuevas, por un monto de un millón de pesos anuales durante cinco años. Fue revisado y aprobado por la Comisión de Hacienda del Senado, con la presencia del ministro de Hacienda, Mario Marcel; la ministra interina de Vivienda y Urbanismo, Gabriela Elgueta; y representantes del Servicio de Impuestos Internos, la Asociación de Bancos e Instituciones Financieras y la Cámara Chilena de la Construcción. Durante la presentación, el ministro Marcel explicó que factores como la oferta y la demanda han afectado la dinámica de la construcción, debido a la paralización de obras durante la pandemia y al encarecimiento de los materiales, generando dificultades de acceso a la vivienda para la clase media. La propuesta busca fomentar la adquisición de viviendas nuevas, terminadas o en fase final de construcción, y también reducir el stock disponible para impulsar la ejecución de nuevos proyectos inmobiliarios.
Al ser consultado sobre el efecto de esta iniciativa en un contexto de tasas elevadas, el ministro señaló que «este beneficio, si uno lo traslada a puntos base de tasa, sería equivalente a reducir la tasa de un crédito hipotecario a 20 años entre 80 y 190 puntos base, dependiendo del precio de la vivienda». Asimismo, reiteró que «no es necesario haber estado haciendo declaración de impuestos o pagar impuesto complementario para acceder a este beneficio».
En cuanto a los detalles del proyecto, esta propuesta apoyará a quienes adquieran una vivienda con crédito hipotecario a través de un crédito tributario reembolsable: se reducirá el Impuesto Global Complementario o se otorgará el derecho a un reembolso de hasta 16 UTM (alrededor de $1.000.000) por la compra de viviendas nuevas, en el período que abarca desde el mes siguiente a la publicación de la ley hasta el último día de septiembre de 2024. Este beneficio se entregará durante cinco años, por lo que el monto total de la reducción tributaria por contribuyente ascenderá a $5.000.000.
Para acceder a este beneficio se requiere que la vivienda adquirida esté construida y con recepción final a la fecha de entrada en vigencia de la ley, o que, sin contar con recepción final a esa fecha, exista un contrato de promesa de compraventa posterior al 16 de octubre de 2023. Además, la compraventa debe haberse realizado a partir de la entrada en vigencia de la ley, y la vivienda debe quedar inscrita a nombre del comprador en el Conservador de Bienes Raíces antes del 1 de octubre de 2024.
Este mecanismo es compatible con todos los subsidios para la adquisición de viviendas y también con el beneficio tributario de reducción del gasto en intereses hipotecarios en la base imponible del Impuesto Global Complementario.